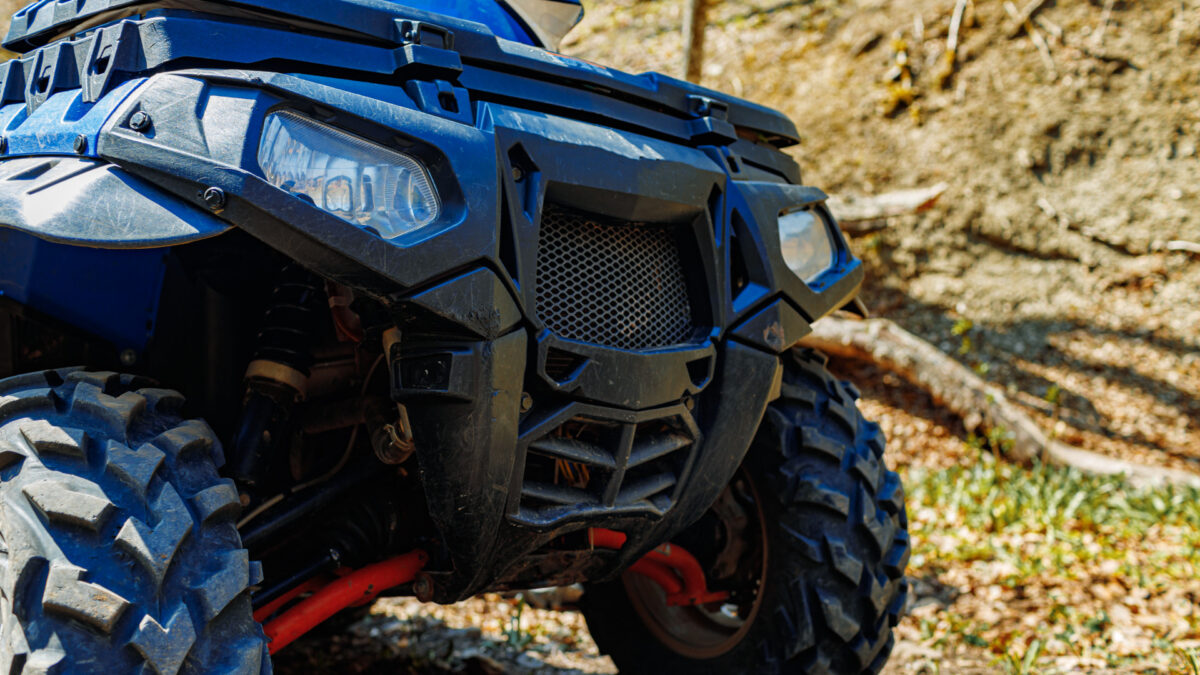
Posséder un quad, qu’il soit utilisé sur circuit, en terrain privé ou sur route, ne dispense pas de l’assurance. La loi est claire sur ce point, et les idées reçues peuvent coûter très cher. Voici ce qu’il faut savoir pour rouler en règle et protéger son engin.
L’assurance quad est obligatoire, même sur terrain privé
L’article L211-1 du Code des assurances impose une assurance responsabilité civile à tout propriétaire d’un véhicule terrestre à moteur, sans exception. Peu importe que le quad soit homologué ou non, qu’il circule sur route ou uniquement dans un champ : la couverture est obligatoire. Rouler sans assurance expose à une amende forfaitaire de 500 euros, pouvant grimper jusqu’à 3 750 euros en cas de récidive, avec en prime une possible confiscation du véhicule et une suspension de permis.
Le risque financier va bien au-delà de l’amende. En cas d’accident, le Fonds de garantie des assurances obligatoires (FGAO) indemnise d’abord la victime, puis se retourne contre le conducteur non assuré : une exposition potentiellement illimitée que beaucoup de propriétaires de quads ignorent encore.
Pour un modèle sportif comme le Yamaha Banshee 350, quad non homologué route dont la cote frôle 14 000 euros en 2026, se contenter de la responsabilité civile minimum revient à laisser l’engin lui-même sans aucune protection. Une assurance quad couvrant au moins le vol, l’incendie et les dommages tous accidents est ici bien plus qu’une option.
Choisir le bon niveau de garanties selon son usage
Les formules disponibles suivent la même logique que l’assurance moto : tiers (RC seule), tiers étendu (RC + vol + incendie), et tous risques. Pour un quad de loisir peu valeureux, la formule au tiers suffit légalement. Pour un modèle de collection ou sportif, les formules intermédiaires et tous risques s’imposent économiquement.
Un point souvent négligé : la garantie individuelle conducteur. Contrairement à une voiture, un quad n’offre aucune protection passive en cas de chute. Cette garantie prend en charge les frais médicaux, l’invalidité et le décès du pilote, et devient prioritaire compte tenu de la gravité potentielle des accidents. Par ailleurs, la pratique sur circuit avec chronométrage, même en amateur, est généralement exclue des contrats standards : un avenant spécifique est alors indispensable.
Côté tarifs, le coût moyen d’une assurance quad tourne autour de 260 à 325 euros par an en 2026, tous profils confondus. Les formules au tiers débutent vers 110 à 180 euros annuels, les tous risques entre 380 et 490 euros. Regrouper ses contrats chez un même assureur, opter pour le paiement annuel ou souscrire en ligne peut permettre de réduire la prime de 5 à 15 %.
Quads homologués : une réglementation qui évolue
Depuis le 15 avril 2024, les quads homologués légers (catégorie L6e, limités à 45 km/h) et lourds (L7e) sont soumis au contrôle technique obligatoire. La première visite doit intervenir dans les six mois précédant les cinq ans de mise en circulation. Un véhicule sans contrôle à jour risque de se voir refuser une couverture, ou d’être exclu en cas de sinistre.
La circulation des quads est également encadrée : voies publiques pour les modèles homologués, itinéraires inscrits au Plan Départemental des Itinéraires de Randonnées Motorisées, terrains privés pour les autres. Le hors-piste en milieu naturel reste interdit et expose à une amende de 1 500 euros, voire 3 000 en récidive.
Bien choisir son contrat, c’est d’abord comprendre dans quelle catégorie entre son quad et quel usage on en fait réellement.