Acheter une voiture sans permis au comptant, souscrire un crédit, opter pour une LOA, une LLD ou une location courte durée : chaque formule engage un budget, une durée et un niveau de contrainte différents. Le choix dépend moins d’une préférence abstraite que de données concrètes, comme le kilométrage annuel, la capacité d’apport ou la durée d’usage prévue.
Coût du contrôle technique : un poste récent à intégrer dans le calcul
Le contrôle technique constitue un poste à prévoir dans le budget d’une voiture sans permis. L’obligation s’applique progressivement aux quadricycles à moteur depuis 2024, selon leur année de première immatriculation. Avant l’achat ou la location, il faut vérifier l’échéance du véhicule et les dépenses restant à la charge du conducteur.
En location longue durée ou en LOA, le contrôle technique peut être inclus dans le contrat, selon le loueur. En cas d’achat, il reste à la charge du propriétaire. Ce coût, même modeste pris isolément, s’ajoute à l’entretien, à l’assurance et à l’éventuelle décote du véhicule. Pour qui envisage de conduire une voiture sans permis sur plusieurs années, l’addition de ces frais annexes modifie sensiblement l’écart entre les formules.
Comparatif achat, LOA, LLD et location courte durée
Le tableau ci-dessous synthétise les caractéristiques de chaque formule sur les critères qui pèsent le plus dans la décision.
| Critère | Achat (comptant ou crédit) | LOA | LLD | Location courte durée |
|---|---|---|---|---|
| Propriété du véhicule | Oui, même avec un crédit classique | Possible en fin de contrat (option d’achat) | Non, restitution en fin de contrat | Non |
| Apport initial | Élevé (comptant) ou variable (crédit) | Variable, souvent demandé | Variable, parfois sans apport | Aucun ou caution |
| Entretien et assurance | À la charge du propriétaire | Parfois inclus selon le contrat | Selon les services souscrits | À vérifier dans les conditions de location |
| Limite de kilométrage | Aucune | Oui, forfait annuel contractuel | Oui, forfait annuel contractuel | Oui, selon le contrat |
| Durée d’engagement | Aucune | 24 à 48 mois en général | 24 à 48 mois en général | Quelques jours à quelques mois |
| Flexibilité de changement | Faible (revente nécessaire) | Moyenne (changement en fin de contrat) | Selon le contrat ; sortie anticipée potentiellement coûteuse | Maximale |
Ce tableau met en évidence un arbitrage central : l’achat donne la propriété du véhicule et ne fixe pas de forfait kilométrique contractuel, tandis que la location répartit le coût sur des loyers et impose des conditions d’usage et de restitution. Il faut comparer les dépenses totales et pas seulement la mensualité.
Kilométrage annuel et durée d’usage : les deux variables décisives
Le kilométrage annuel est le premier filtre. En LOA comme en LLD, le dépassement du forfait kilométrique entraîne une facturation par kilomètre excédentaire. Pour un usage quotidien sur un trajet domicile-travail, même court, le cumul annuel peut dépasser rapidement le forfait prévu au contrat.
La durée d’usage constitue le second filtre :
- Un besoin temporaire peut orienter vers une location courte durée, sous réserve des conditions de réservation, de dépôt de garantie et de circulation.
- Un usage de deux à quatre ans, avec un kilométrage maîtrisé, invite à comparer achat, LOA et LLD sur le coût total et les services réellement inclus.
- Une longue durée de détention peut rendre l’achat intéressant, mais il faut intégrer les réparations, l’entretien et la valeur de revente dans le calcul.
Contrainte d’usage souvent sous-estimée
Un quadricycle léger est limité à 45 km/h et ne peut pas circuler sur les autoroutes ni sur les voies rapides. Avant de choisir un financement, vérifier le trajet quotidien évite de payer pour un véhicule inadapté. Après une suspension ou une annulation du permis B, son usage reste soumis aux conditions légales et à l’absence d’interdiction judiciaire de conduire tout véhicule terrestre à moteur.
Achat neuf, occasion ou leasing : impact sur la valeur résiduelle
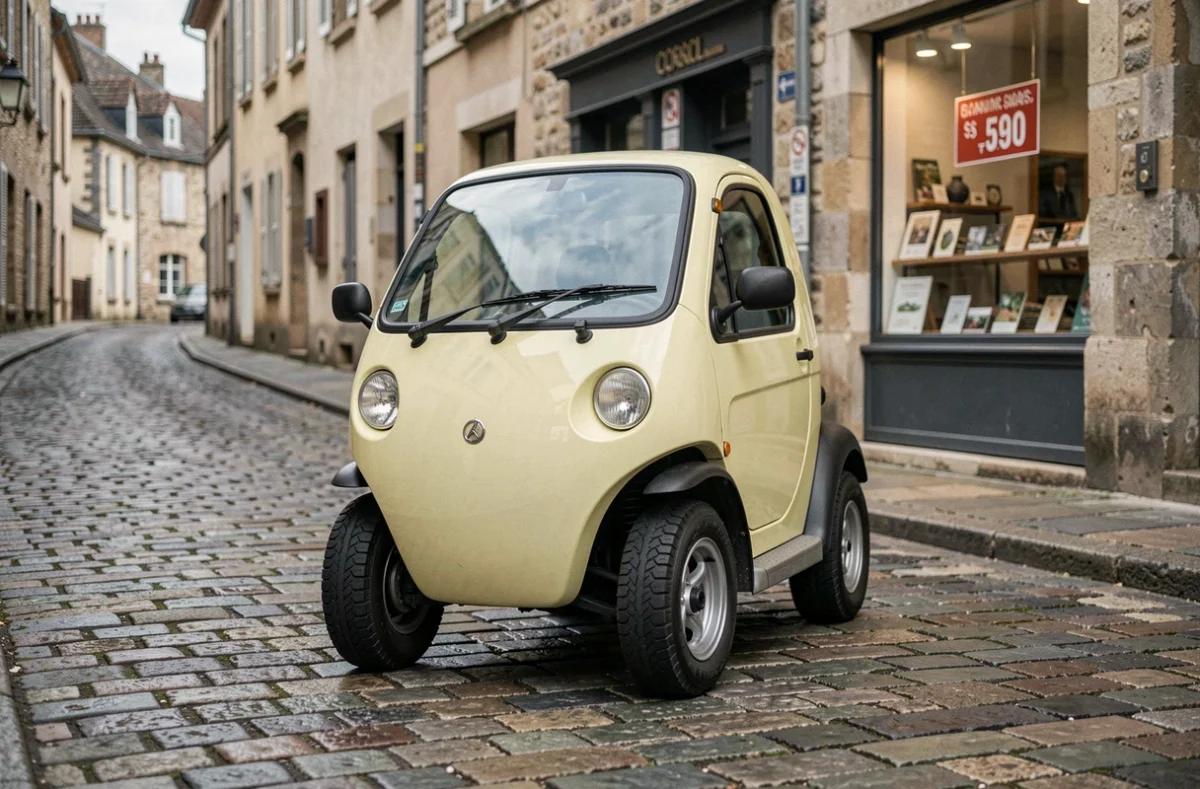
À l’achat, la valeur de revente influence le coût total d’utilisation. Pour estimer la décote, il faut comparer des véhicules de modèle, d’âge, de motorisation et de kilométrage similaires, en tenant compte de leur état et de leur historique d’entretien. La possibilité de faire entretenir la voiturette à proximité mérite aussi d’être vérifiée.
Un véhicule d’occasion peut demander un budget initial inférieur à celui d’un modèle neuf comparable. Il faut toutefois vérifier son état, l’entretien, le contrôle technique et les garanties encore applicables. La garantie constructeur peut rester valable selon l’âge du véhicule et ses conditions ; il ne faut pas supposer qu’elle disparaît automatiquement lors d’une revente.
En LOA, la valeur résiduelle est fixée au contrat. Si la décote réelle du modèle est plus forte que prévu, l’option d’achat en fin de contrat peut se révéler désavantageuse. En LLD, la question ne se pose pas puisque le véhicule est restitué.
Assurance voiture sans permis : un coût variable selon la formule
L’assurance représente un poste à ne pas négliger. Elle doit être vérifiée séparément pour chaque offre : certaines locations incluent une couverture, d’autres la laissent à souscrire par le conducteur. Dans tous les cas, lire les garanties, les exclusions et les franchises permet de comparer le coût réel.
- L’assurance au tiers, obligatoire, couvre la responsabilité civile.
- Une formule intermédiaire ajoute le vol et l’incendie, pertinente pour un véhicule neuf ou récent.
- La formule tous risques inclut les dommages au véhicule, mais son coût peut peser lourd rapporté à la valeur d’une voiturette d’occasion.
Le montant de l’assurance varie aussi selon le profil du conducteur (âge, antécédents). Pour un jeune conducteur dès 14 ans titulaire du permis AM, la prime peut différer sensiblement de celle d’un conducteur expérimenté ayant perdu son permis B.
Le choix entre achat, financement et location ne se résume pas à comparer des mensualités. Le kilométrage réel, la durée d’usage, le coût cumulé de l’assurance, du contrôle technique et de l’entretien, ainsi que la compatibilité du véhicule avec le trajet quotidien forment un ensemble de paramètres à croiser. La formule la moins chère au mois n’est pas toujours la moins coûteuse sur la durée totale d’utilisation.
FAQ : choisir sa formule pour une voiture sans permis
Quelle est la différence entre un crédit classique et une LOA ?
Avec un crédit classique, vous achetez le véhicule et en êtes propriétaire, tout en remboursant le financement. En LOA, vous le louez pendant la durée prévue et pouvez choisir de l’acheter à la fin, selon le montant d’option fixé au contrat. Comparez l’apport, les mensualités, les frais et l’option d’achat.
La location inclut-elle toujours l’entretien et l’assurance ?
Non. Les services dépendent du contrat et des options souscrites. Vérifiez l’entretien, l’assurance, les franchises, l’assistance et les frais de restitution avant de comparer les loyers avec un achat.
Peut-on dépasser le kilométrage prévu en LOA ou en LLD ?
Le contrat fixe les conditions de dépassement et les frais éventuels. Si votre usage change, contactez le loueur pour connaître les possibilités d’ajustement du forfait. Un kilométrage élevé rend indispensable une comparaison avec le coût d’un achat.