Lors d’un contrôle routier, la question revient toujours : quels papiers d’assurance voiture faut-il avoir sur soi ? Depuis la suppression de la carte verte et de la vignette d’assurance, la réponse a changé. Le Fichier des Véhicules Assurés (FVA) permet aux forces de l’ordre de vérifier votre couverture directement en ligne, à partir de votre plaque d’immatriculation. Mais cette dématérialisation ne vous dispense pas de conserver certains documents, dans votre véhicule ou chez vous.
Le Mémo Véhicule Assuré : le document qui remplace la carte verte
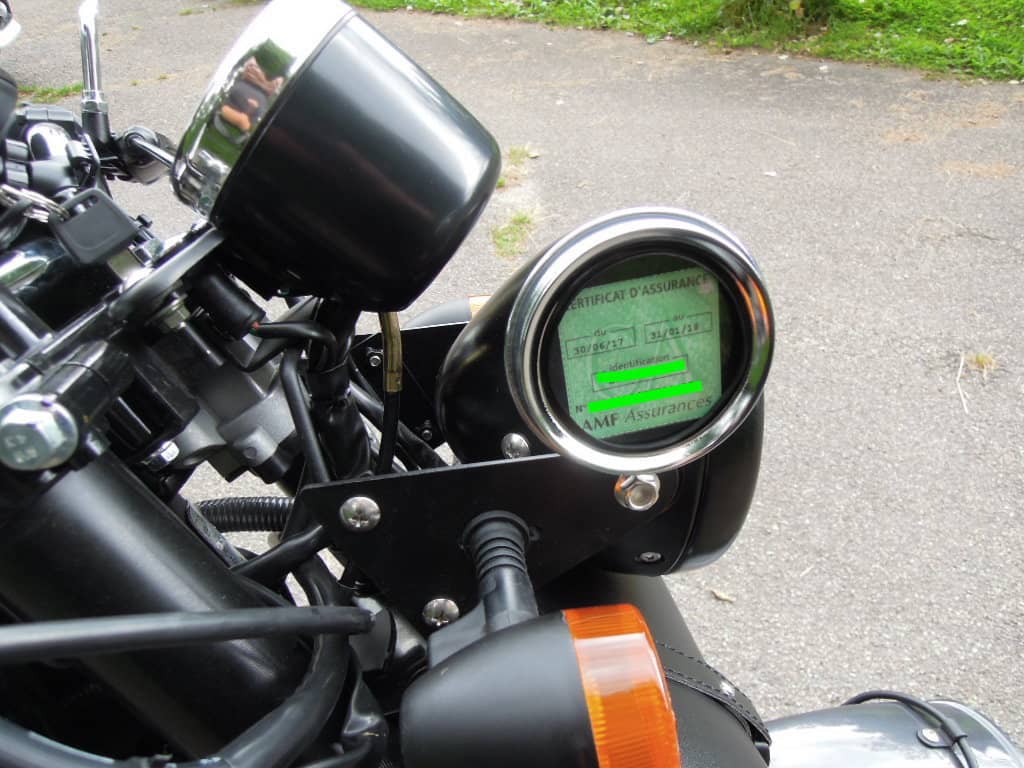
Depuis le 1er avril 2024, la carte verte et la vignette d’assurance ont officiellement disparu en France. À la place, votre assureur vous remet un Mémo Véhicule Assuré, en format papier ou numérique. Ce document récapitule les informations clés de votre contrat : numéro de police, coordonnées de votre assureur, identité du souscripteur.
En pratique, vous n’êtes plus tenu de présenter ce mémo lors d’un contrôle routier. Les policiers et gendarmes interrogent le FVA grâce au numéro d’immatriculation de votre véhicule. L’information remonte en temps réel.
Pourquoi le conserver malgré tout ? Parce qu’il reste utile dans deux situations concrètes. D’abord, en cas d’accident : pour remplir un constat amiable, vous avez besoin du numéro de contrat et des coordonnées de votre assureur. Ensuite, en cas de panne du système de consultation (réseau indisponible, zone blanche), le mémo sert de justificatif de secours.
Mémo papier ou mémo numérique : lequel garder ?
Les deux ont la même valeur. Si vous préférez le format papier, glissez-le dans la boîte à gants avec votre carte grise. Si vous optez pour le numérique, conservez-le dans une application de stockage accessible hors connexion. Un PDF enregistré sur votre téléphone fait l’affaire, à condition de pouvoir l’afficher sans réseau.
Papiers d’assurance voiture et déplacement à l’étranger : une zone de flou
La suppression de la carte verte en France ne concerne que le territoire français. Dès que vous franchissez une frontière, les règles changent. Certains pays européens n’ont pas accès au FVA français et peuvent exiger un justificatif d’assurance physique.
Pour un trajet hors de France, la carte internationale d’assurance automobile (anciennement appelée « carte verte internationale ») peut être demandée. Contactez votre assureur avant le départ pour obtenir ce document. Le Bureau central français (BCF) coordonne ce dispositif au niveau national.
Le Mémo Véhicule Assuré n’est pas reconnu comme preuve d’assurance dans tous les pays. Il sert surtout à faciliter les démarches après un accident sur le sol français. À l’étranger, il ne remplace pas la carte internationale. Partir sans ce document, c’est risquer une amende ou une immobilisation du véhicule au poste-frontière.
Contrat d’assurance auto et relevé d’information : combien de temps les garder ?
Vous avez déjà retrouvé un vieux contrat d’assurance dans un tiroir en vous demandant s’il fallait le jeter ? La réponse dépend du type de document et de votre historique de sinistres.
Le contrat, les avis d’échéance et les quittances
Le délai de prescription en assurance automobile est de deux ans à compter de la date du document. Concrètement, cela signifie que vos avis d’échéance, votre contrat et vos courriers de résiliation doivent être conservés au minimum deux ans. Ce délai couvre la période pendant laquelle vous pourriez contester une décision de votre assureur ou faire valoir une garantie.
En cas de dommages corporels liés à un accident, le délai monte à dix ans après l’indemnisation. Si vous avez été impliqué dans un sinistre avec blessures, gardez l’intégralité du dossier (constat, courriers, expertise) pendant cette durée.
Le relevé d’information : un document stratégique
Le relevé d’information détaille votre historique de sinistres et votre coefficient bonus-malus. Chaque assureur le demande avant de vous proposer un tarif. Un relevé favorable (aucun sinistre responsable, bonus élevé) fait baisser votre prime. Un relevé chargé la fait grimper.
Votre assureur est tenu de vous fournir ce document sur simple demande. Conservez-le à chaque changement de compagnie. Il constitue votre « CV d’assuré » et conditionne directement le prix de votre prochain contrat.
- Contrat et avis d’échéance : conservation minimale de deux ans après la fin du contrat.
- Documents liés à un sinistre corporel : conservation recommandée pendant dix ans après l’indemnisation.
- Relevé d’information : à conserver sans limite de durée, surtout en cas de bonus élevé.
- Courrier de résiliation : à garder deux ans, il prouve la date de fin du contrat précédent.
Vérification d’assurance par le FVA : ce que les forces de l’ordre consultent vraiment
Le Fichier des Véhicules Assurés est une base de données nationale. Les assureurs y enregistrent les contrats actifs et les mettent à jour lors de chaque souscription ou résiliation. Lors d’un contrôle, un gendarme saisit votre numéro d’immatriculation et obtient la confirmation (ou non) que votre véhicule est couvert.
Vous pouvez vous-même vérifier si votre véhicule figure dans le FVA. Ce service est accessible aux titulaires d’un contrat d’assurance. C’est un réflexe utile après une souscription ou un changement de véhicule : un décalage de quelques jours entre la signature du contrat et l’enregistrement dans le FVA est possible. Pendant ce laps de temps, vous n’apparaissez pas comme assuré dans la base.
En cas de contrôle durant cette fenêtre, le mémo véhicule assuré prend toute son importance. C’est le seul document qui atteste de votre couverture tant que le FVA n’est pas à jour.
Les pièges concrets à éviter avec vos papiers d’assurance voiture
Plusieurs erreurs reviennent fréquemment, et leurs conséquences dépassent la simple contravention.
Ne pas mettre à jour ses documents après un changement de véhicule. Si vous achetez une voiture et que vous tardez à souscrire un contrat, le FVA affichera votre ancien véhicule. Le nouveau roulera sans couverture. En cas d’accident, aucune indemnisation.
Confondre le mémo véhicule assuré avec l’attestation d’assurance est une autre erreur courante. Le mémo est un aide-mémoire personnel. L’attestation, elle, est un document officiel parfois demandé par un tiers (loueur de véhicule, administration). Vérifiez quel document on vous réclame avant de répondre.
- Après un déménagement, signalez votre nouvelle adresse à votre assureur. Un changement de département peut modifier votre prime.
- Lors d’un achat de véhicule d’occasion, exigez le relevé d’information du vendeur pour connaître l’historique d’assurance.
- Si vous prêtez votre voiture, vérifiez que votre contrat couvre le prêt de volant. Tous les contrats ne l’incluent pas.
Tarif d’une assurance auto : les critères qui influencent le prix
Le coût d’un contrat d’assurance auto varie selon plusieurs facteurs que vos papiers reflètent directement. Votre coefficient bonus-malus, inscrit sur le relevé d’information, pèse lourd dans le calcul. Un conducteur sans sinistre responsable depuis plusieurs années bénéficie d’une réduction significative par rapport à un conducteur récemment malussé.
Le type de couverture choisi fait aussi varier la facture. Une assurance au tiers (responsabilité civile seule) coûte nettement moins cher qu’une formule tous risques. Entre les deux, les formules intermédiaires ajoutent des garanties (vol, incendie, bris de glace) à des tarifs progressifs.
Comparer les devis reste le levier le plus efficace pour réduire sa prime. Prenez le temps de mettre en concurrence au moins trois propositions avant de signer.
Les papiers d’assurance voiture ne se limitent pas à un document glissé dans la boîte à gants. Ils forment un ensemble (mémo, contrat, relevé d’information, attestation) dont chaque pièce a un rôle précis et une durée de conservation propre. Un formulaire de demande de devis gratuit est disponible juste en dessous : remplissez-le pour être rappelé par un professionnel qui pourra adapter une offre à votre situation.