Un scooter garé sous une bâche six jours sur sept coûte le même prix à assurer qu’un scooter qui roule tous les matins. L’assurance scooter au km propose de corriger ce déséquilibre en indexant la cotisation sur la distance réellement parcourue. Reste à savoir si cette logique convient à votre situation, car le prix affiché ne dit pas tout sur ce que vous payez vraiment.
Forfait kilométrique ou télématique : deux contrats, deux logiques de facturation
Tous les contrats d’assurance scooter au km ne fonctionnent pas de la même manière. Avant de comparer les tarifs, il faut comprendre le mécanisme tarifaire retenu par l’assureur. Deux modèles coexistent, et leurs conséquences en cas d’écart de kilométrage sont très différentes.
Le forfait kilométrique déclaré à l’avance
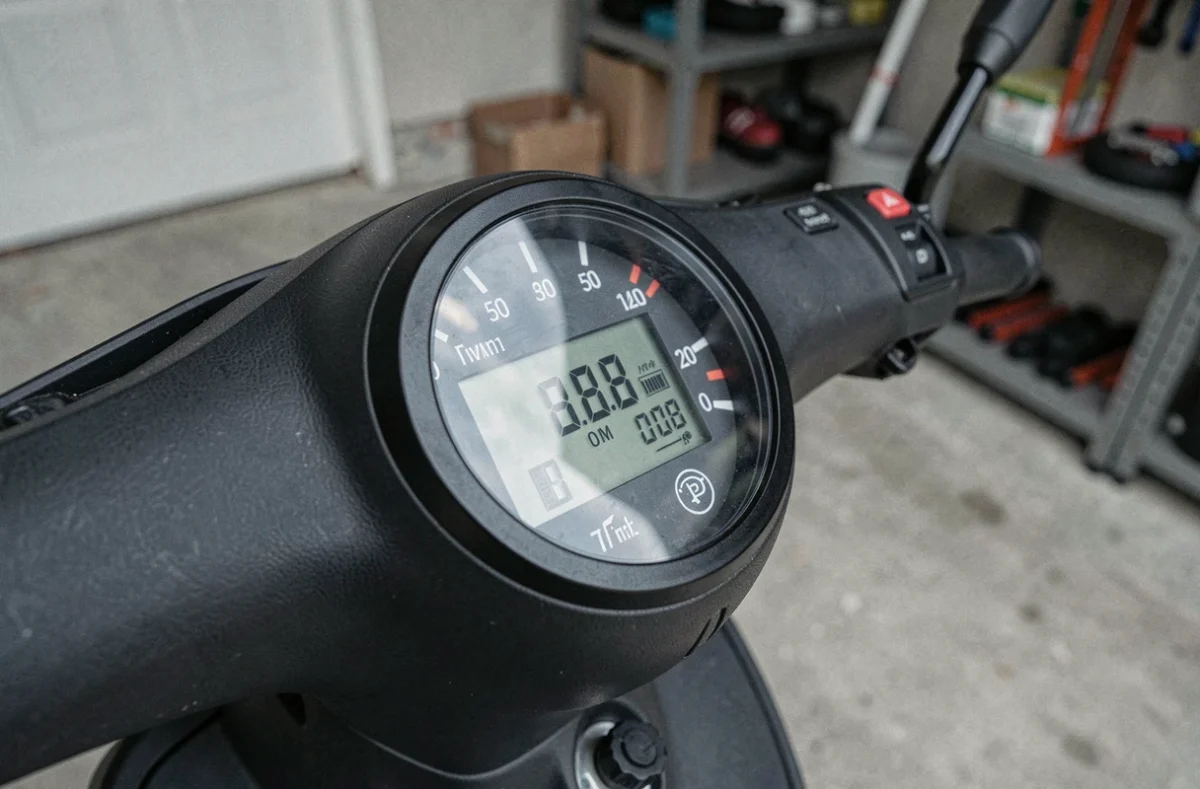
C’est la formule la plus courante. À la souscription, vous vous engagez sur un plafond annuel : 2 000, 5 000 ou 8 000 km selon les contrats. La prime est réduite en proportion. En fin d’année, l’assureur contrôle votre compteur (photo, passage au contrôle technique ou relevé kilométrique).
Si vous dépassez le plafond, la remise accordée peut être annulée rétroactivement. Certains contrats appliquent une surprime, d’autres se contentent de reclasser le contrat en tarification classique pour l’année suivante. Lisez les conditions particulières sur ce point précis.
Le modèle « pay as you drive » avec boîtier ou application
Ici, un module GPS ou une application mobile enregistre chaque trajet. Vous payez une base fixe, complétée par un coût variable au kilomètre réellement parcouru. La facture reflète votre usage exact, mois après mois.
Ce modèle paraît plus transparent, mais il introduit un élément que le forfait n’impose pas : la collecte de données de géolocalisation en continu. L’assureur connaît vos itinéraires, vos horaires, votre fréquence de conduite. Les règles RGPD imposent qu’il vous informe de la finalité de ces données, de leur durée de conservation et de leurs destinataires.
Assurance scooter au km : les garanties restent les mêmes qu’un contrat classique
Un point souvent mal compris : l’assurance au kilomètre n’est pas une formule de garanties. C’est un mode de tarification. Concrètement, cela signifie que vous pouvez souscrire un contrat au km avec une couverture au tiers, une formule intermédiaire ou un tous risques.
Les garanties, franchises et exclusions dépendent de la formule choisie, pas du mode de calcul. Un contrat au km souscrit en formule tiers simple couvrira uniquement la responsabilité civile obligatoire (article L211-1 du Code des assurances). Il ne prendra pas en charge vos propres dommages corporels ou matériels.
Pour un scooter dont la valeur justifie une protection plus large, rien n’empêche d’associer la tarification au kilomètre à des garanties dommages tous accidents, vol ou incendie. Comparez donc deux choses distinctes :
- Le mode de tarification (forfait km ou télématique), qui détermine comment la prime est calculée
- Le niveau de garanties (tiers, intermédiaire, tous risques), qui détermine ce qui est couvert en cas de sinistre
- Les franchises et plafonds d’indemnisation, qui fixent ce qui reste à votre charge après un sinistre
Un contrat au km affiché à bas prix en formule tiers ne protège pas mieux qu’un contrat classique au tiers. Le prix reflète le kilométrage réduit, pas une couverture supérieure.
Profil type : à qui profite réellement la tarification au kilomètre pour un scooter
Vous utilisez votre scooter pour de courts trajets urbains le week-end, ou seulement à la belle saison ? La tarification au kilomètre a été pensée pour ce type d’usage. Le seuil de rentabilité généralement admis se situe autour de 10 000 km par an. En dessous, la formule au km peut représenter une économie significative par rapport à un contrat annuel classique.
Les profils qui en tirent un avantage concret
- Les conducteurs saisonniers qui rangent le scooter d’octobre à mars et ne cumulent que quelques milliers de kilomètres par an
- Les propriétaires d’un scooter secondaire utilisé pour de petits déplacements en complément d’une voiture ou des transports en commun
- Les détenteurs d’un scooter de collection sorti occasionnellement, pour qui chaque kilomètre compte dans le budget global
Les profils pour lesquels le contrat au km coûte plus cher
Si vous roulez quotidiennement pour vos trajets domicile-travail sur une dizaine de kilomètres aller-retour, le compteur tourne vite. Cinq jours par semaine, quarante-cinq semaines par an, cela dépasse facilement le seuil où la formule au km reste avantageuse.
Un usage quotidien même court peut rendre le contrat au km plus cher qu’un forfait annuel classique. Faites le calcul sur votre kilométrage réel des douze derniers mois avant de souscrire. Le relevé kilométrique de votre dernier contrôle technique ou l’historique de votre compteur suffisent.
Pièges courants dans les contrats d’assurance scooter au kilomètre
La simplicité apparente de la tarification au km masque plusieurs points de friction. Les voici, tirés des pratiques courantes du marché.
Sous-estimer son kilométrage pour payer moins
Déclarer 3 000 km alors que vous en parcourez 6 000 fait baisser la prime initiale, mais vous expose à un réajustement en fin de période. Selon les contrats, le dépassement du forfait déclaré peut entraîner une surprime rétroactive. Dans le pire des cas, l’assureur peut contester la prise en charge d’un sinistre survenu au-delà du kilométrage déclaré, en invoquant une fausse déclaration.
Surestimer son kilométrage par prudence
Le piège inverse est moins grave, mais il annule l’intérêt économique du contrat. Si vous déclarez 8 000 km et n’en parcourez que 2 000, vous payez une prime calibrée sur un usage que vous n’avez pas. L’économie par rapport à un contrat classique devient alors marginale, voire nulle.
Ignorer les conditions liées au boîtier GPS
Dans les contrats télématiques, le boîtier ou l’application doit fonctionner à chaque trajet. Un module déconnecté, une application non activée ou un dysfonctionnement technique peuvent entraîner une requalification du contrat. Vérifiez aussi si des frais d’installation ou de restitution du boîtier s’appliquent.
Un boîtier GPS ne garantit pas automatiquement une réduction de tarif. Il peut aussi servir à moduler une franchise ou à renforcer la protection antivol, sans effet direct sur le montant de la prime.
Critères de choix pour comparer les offres d’assurance scooter au km
Comparer uniquement le prix mensuel affiché ne suffit pas. Plusieurs critères différencient un contrat intéressant d’un contrat qui coûtera plus cher que prévu.
Vérifiez d’abord les conséquences exactes d’un dépassement de forfait : surprime fixe, reclassement en tarif standard ou facturation au kilomètre supplémentaire. Ce point varie fortement d’un assureur à l’autre.
Examinez ensuite le périmètre des garanties. Un contrat au km en formule tiers à bas prix ne couvre que la responsabilité civile. Si votre scooter a une valeur résiduelle non négligeable, une garantie vol-incendie ou dommages collision peut justifier un écart de cotisation.
Regardez aussi la franchise applicable en cas de sinistre responsable. Certains contrats au km compensent le tarif réduit par une franchise plus élevée que la moyenne du marché. Comparez la franchise du contrat au km avec celle d’un contrat classique équivalent en garanties.
Enfin, demandez un devis personnalisé basé sur votre kilométrage réel. Les simulateurs en ligne donnent une estimation, mais seul un devis adapté à votre profil (âge, expérience, type de scooter, lieu de stationnement) reflète le tarif que vous paierez réellement.
L’assurance scooter au km répond à un besoin précis : payer en fonction de ce que vous roulez, pas en fonction d’un tarif annuel uniforme. Pour les petits rouleurs, l’économie est réelle. Pour les autres, un contrat classique reste souvent plus lisible et moins risqué en cas de dépassement. Le formulaire ci-dessous vous permet de recevoir un devis gratuit adapté à votre situation. Un professionnel vous rappelle pour affiner les garanties et le kilométrage déclaré selon votre usage réel.